
Montrer les sections Cacher les sections
Tous les contrats d’assurance vie n’acceptent pas les SCPI, et parmi ceux qui les référencent, les conditions varient au point de changer le résultat final. La part de loyers reversée, les frais annuels et la liste des supports disponibles font davantage d’écart que le choix de la SCPI elle-même.
Deux épargnants investis sur la même SCPI, à travers deux contrats différents, peuvent afficher plusieurs dixièmes de point de rendement d’écart au bout d’un an. Alors que faut-il exiger d’un contrat avant d’y loger des parts de pierre-papier ?
Le pourcentage de loyers reversé, premier filtre
C’est le critère le plus décisif et le plus discret. L’assureur perçoit les loyers versés par la SCPI, puis en reverse une part au contrat : la fourchette de marché s’étend de 85 à 100 %. Une retenue de 15 % ampute directement le rendement, année après année, sans figurer dans la ligne des frais.
Sur une SCPI distribuant 4,5 %, un contrat qui reverse 85 % ramène le rendement à environ 3,8 % avant même les frais de gestion. Exiger un reversement à 100 % élimine d’emblée une large partie du marché, et reste le meilleur filtre pour comparer deux offres, comme le montre le détail de la part de loyers réellement reversée.
Les frais de gestion sur unités de compte
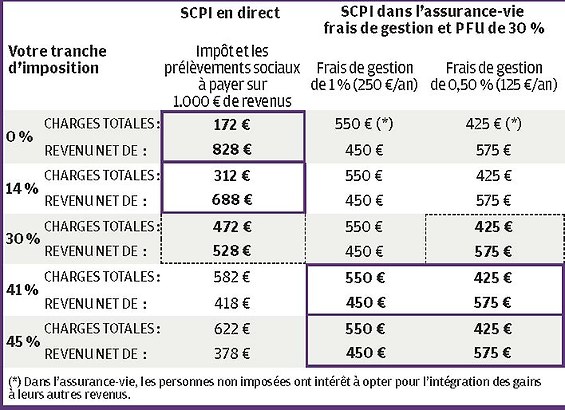
Les parts de SCPI logées dans un contrat sont des unités de compte, donc soumises aux frais de gestion annuels de l’enveloppe. Ceux-ci se situent généralement entre 0,5 et 1 % de l’encours, prélevés que le contrat progresse ou non.
L’ordre de grandeur mérite d’être posé. Sur 50 000 euros investis, un demi-point de frais annuel supplémentaire représente 250 euros par an : près de 5 000 euros sur vingt ans, avant même de compter ce que cette somme aurait rapporté en restant investie.
L’effet paraît modeste sur un an et devient considérable sur vingt. Un demi-point de frais supplémentaire, appliqué chaque année à un capital croissant, absorbe une fraction sensible de la performance : c’est le second poste à négocier après le taux de reversement, au même titre que le rendement des unités de compte dans son ensemble.
Ce qu’il faut vérifier avant de signer
Au-delà de ces deux postes, plusieurs clauses conditionnent l’usage réel des parts. À passer en revue systématiquement :
- la liste des SCPI référencées, et leur diversité en termes de secteurs et de zones géographiques ;
- la part maximale du contrat pouvant être investie en SCPI, souvent plafonnée entre 30 et 50 % ;
- le montant minimum d’investissement par support, qui peut exclure les petits versements ;
- l’existence de frais d’entrée réduits sur les parts, certains assureurs les abaissant par rapport au direct ;
- les frais d’arbitrage appliqués si vous souhaitez sortir des SCPI vers un autre support.
Le plafonnement de la part investie surprend souvent. Un contrat limitant les SCPI à 30 % de l’encours vous oblige à loger le reste ailleurs, ce qui peut contrarier une stratégie entièrement orientée vers l’immobilier.
Délai de jouissance et conditions de rachat
Le délai de jouissance correspond à la période entre la souscription des parts et le début du versement des loyers. En direct, il atteint couramment quatre à six mois ; certains assureurs le raccourcissent, d’autres l’appliquent intégralement. La différence porte sur plusieurs mois de revenus.
Côté sortie, la liquidité est assurée par l’assureur et non par le marché des parts, ce qui constitue un avantage réel. Il reste à vérifier les délais contractuels de règlement d’un rachat, rarement immédiats sur les supports immobiliers, et les éventuelles restrictions en période de tension sur la collecte.
Ce point a cessé d’être théorique. Plusieurs SCPI de bureaux ont revu leur prix de part à la baisse depuis 2023, et les contrats n’ont pas tous traité les demandes de rachat au même rythme. La solidité de l’assureur compte donc autant que celle de la SCPI, puisque c’est lui qui porte la liquidité que vous croyez acquise.
L’antériorité du contrat pèse autant que ses frais
Un contrat déjà ouvert depuis huit ans ouvre droit à l’abattement annuel sur les gains retirés. Y loger des SCPI plutôt que d’ouvrir un contrat neuf, mieux-disant sur les frais, peut donc rapporter davantage que l’économie de frais espérée, au moins pendant les premières années.
Le transfert entre contrats d’un même assureur permet parfois de concilier les deux, en conservant l’antériorité fiscale du contrat. L’arbitrage entre ancienneté et qualité de l’enveloppe se pose avant tout versement, et il se calcule, il ne se devine pas.
Un dernier réflexe évite bien des déconvenues : demander à l’assureur la liste exacte des SCPI accessibles, avec pour chacune le taux de reversement appliqué. Ce document existe toujours, mais il ne figure presque jamais dans la plaquette commerciale. Le réclamer avant de verser coûte un courriel et vous dit, en une page, ce que le contrat retiendra vraiment sur vos loyers pendant les vingt prochaines années.
Un contrat se choisit pour ce qu’il laisse passer
Comparer des contrats SCPI revient moins à chercher le plus généreux qu’à repérer ce que chacun retient au passage : une part de loyers, un point de frais, un délai de jouissance appliqué sans concession. Ces prélèvements ne se voient pas dans les documents commerciaux, ils se lisent dans les conditions générales.
Le calcul mérite d’être posé avant de verser, car il conditionne le rendement net sur toute la durée de détention. Il gagne aussi à être mis en regard de l’intérêt fiscal de l’enveloppe, qui reste la raison d’être de ce mode de détention.
