Montrer les sections Cacher les sections
- Dans quel délai faut-il déclarer l’incendie à son assureur ?
- L’incendie met-il fin à votre prêt immobilier ?
- Les garanties de l’assurance emprunteur qui jouent, et celles qui ne jouent pas
- Le bail est-il résilié quand le logement loué est détruit ?
- Relogement, loyer, taxe foncière : qui supporte quoi après le feu
- Combien de temps garde-t-on le droit de reconstruire ?
- Le compte à rebours qui commence le jour du sinistre
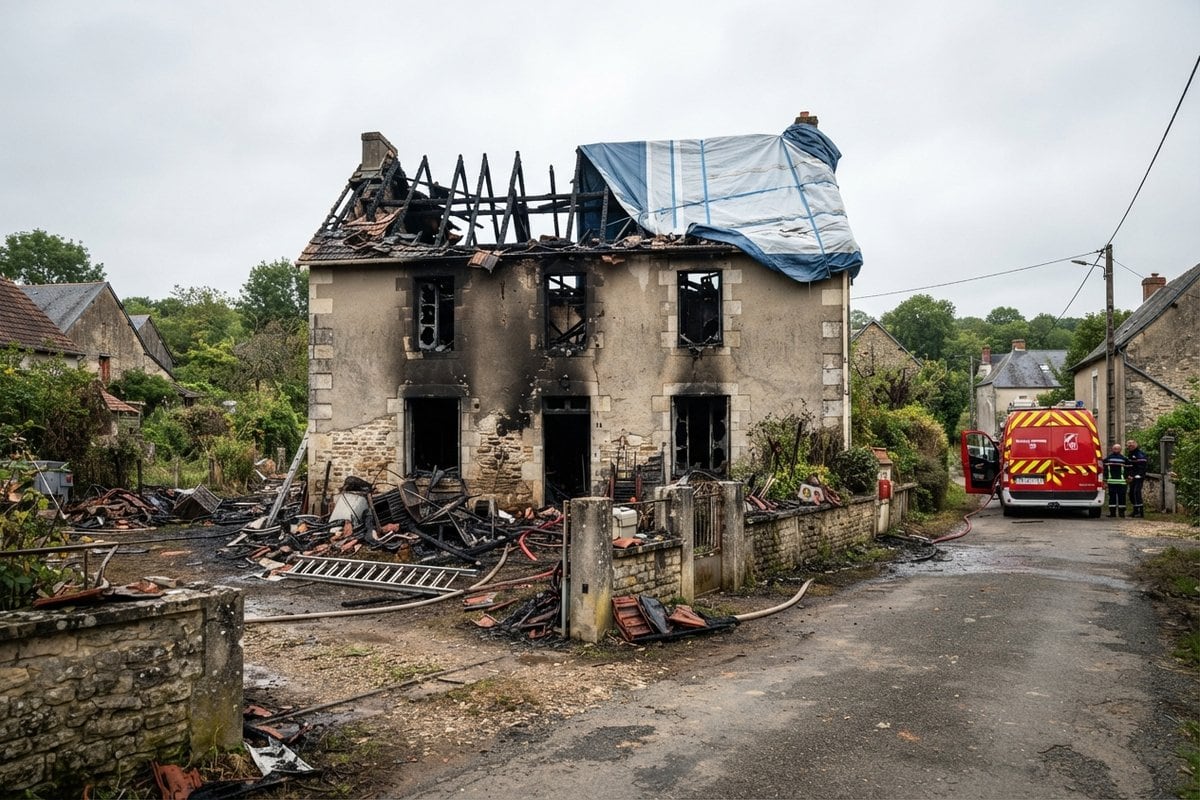
Dans la nuit du 19 septembre 2026, un incendie a ravagé un hangar agricole et la toiture de l’habitation attenante à Vercel-Villedieu-le-Camp, dans le Doubs. Quarante pompiers ont été mobilisés et la famille relogée dans l’urgence, selon France 3 Régions. En droit des assurances, la suite se joue sur une distinction simple : le logement est-il totalement détruit ou seulement partiellement endommagé. De cette qualification dépendent la fin du bail, le calcul de l’indemnité et le droit de rebâtir.
Le réflexe naturel consiste à penser que l’assurance habitation règle tout. La réalité est plus morcelée : votre assureur indemnise le bien, mais la banque, le bailleur et le fisc suivent leurs propres règles, et aucun n’attend la fin de l’expertise pour les appliquer. Quand la maison a brûlé, que deviennent concrètement votre assurance, votre prêt immobilier et votre logement ?
Dans quel délai faut-il déclarer l’incendie à son assureur ?
Vous disposez de cinq jours ouvrés au minimum à compter du moment où vous avez connaissance du sinistre. L’article L. 113-2 du code des assurances impose de donner avis de tout sinistre dans le délai fixé par le contrat, et précise que ce délai ne peut être inférieur à cinq jours ouvrés. La déclaration se fait par lettre recommandée avec accusé de réception.
Un retard n’entraîne pas mécaniquement la perte de la garantie. La déchéance suppose que l’assureur démontre un préjudice causé par ce retard, et les juges vérifient ce point avec sévérité, comme dans cet arrêt du 21 janvier 2021.
La déchéance pour déclaration tardive ne peut être opposée à l’assuré que si l’assureur établit que le retard lui a causé un préjudice.
Cour de cassation, deuxième chambre civile, arrêt du 21 janvier 2021, pourvoi n° 19-13.347
Le reste se joue sur la preuve. Photographiez chaque pièce avant tout déblaiement et n’entreprenez aucune réparation définitive sans accord écrit, hors mesures conservatoires. Si le chiffrage vous paraît bas, vous pouvez mandater votre propre expert, souvent couvert par le contrat. Une exclusion peut aussi venir d’un défaut d’entretien du conduit. Une fois l’indemnité chiffrée, reste à savoir qui l’encaisse.
L’incendie met-il fin à votre prêt immobilier ?
Non. La destruction du bien n’éteint pas le crédit qui l’a financé, et les mensualités restent dues même s’il ne reste que des murs noircis. C’est le contresens le plus coûteux après un sinistre total : le propriétaire rembourse pendant toute la durée de l’expertise puis du chantier, soit un à deux ans.
Relisez votre offre de prêt avant de signer avec l’assureur. La plupart prévoient une délégation d’indemnité : le chèque part au prêteur à hauteur du capital restant dû, et seul le solde vous revient pour reconstruire. Prévenir la banque dès les premiers jours permet de négocier un report d’échéances, toujours formalisé par un avenant écrit.
Les garanties de l’assurance emprunteur qui jouent, et celles qui ne jouent pas
L’assurance de prêt entretient une confusion tenace : elle couvre l’emprunteur, pas le bien. Elle n’interviendra donc jamais au seul motif que la maison a brûlé. Voici les quatre garanties qu’elle mobilise réellement :
- le décès de l’emprunteur, qui solde le capital restant dû à hauteur de la quotité assurée ;
- la perte totale et irréversible d’autonomie, qui produit le même effet ;
- l’incapacité temporaire de travail, qui prend en charge les échéances après le délai de franchise ;
- l’invalidité permanente, totale ou partielle selon le taux retenu au contrat.
Si l’incendie a fait des victimes ou provoqué un arrêt de travail durable, ces garanties s’activent au titre de l’atteinte à la personne, jamais au titre du bâtiment. Cette séparation des rôles vaut aussi pour le locataire, dont la situation obéit à un texte autrement plus tranchant.
Le bail est-il résilié quand le logement loué est détruit ?
Oui, automatiquement, en cas de destruction totale. L’article 1722 du code civil prévoit que si la chose louée est détruite en totalité par cas fortuit, le bail est résilié de plein droit, sans congé ni décision de justice. En cas de destruction partielle, le locataire choisit entre une baisse de loyer proportionnée et la résiliation.
Les juridictions appliquent ce mécanisme sans détour. La cour d’appel d’Amiens a constaté, le 13 janvier 2026, la résiliation de plein droit d’un bail portant sur un logement totalement détruit, qualifiant l’occupant maintenu dans les lieux d’occupant sans droit ni titre. Plus aucun loyer n’est dû à compter du sinistre, les loyers payés d’avance sont restitués, et le dépôt de garantie revient au locataire puisqu’un incendie accidentel n’est pas une dégradation imputable.
Le locataire ne peut en revanche pas contraindre son bailleur à rebâtir. La Cour de cassation a jugé le 8 mars 2018 que le bailleur, tenu d’entretenir la chose pendant le bail, n’est pas tenu à reconstruction en cas de perte due à un cas fortuit. Reste alors à organiser le relogement.
Relogement, loyer, taxe foncière : qui supporte quoi après le feu
Trois postes tombent en même temps dans les jours qui suivent l’incendie, et ils ne relèvent pas du même payeur. Le tableau récapitule qui prend en charge chaque dépense et à quelle condition.
| Poste | Qui prend en charge | Condition |
|---|---|---|
| Hébergement temporaire | Garantie relogement ou perte d’usage du contrat habitation | Dans la limite du plafond contractuel et de la durée des travaux |
| Loyer du logement détruit | Personne, le bail est résilié | Destruction totale, article 1722 du code civil |
| Mensualités du prêt | L’emprunteur | Sauf décès, invalidité ou incapacité de l’emprunteur |
| Taxe foncière de l’année | Le propriétaire | Dégrèvement si logement locatif vacant trois mois au moins |
La ligne fiscale surprend le plus. La taxe foncière est établie sur la situation du bien au 1er janvier, et une maison qui brûle en septembre reste imposée pour l’année entière. L’article 1389 du code général des impôts ouvre un dégrèvement pour vacance involontaire, mais il exige trois mois au moins et vise les immeubles destinés à la location, ce qui exclut la résidence principale du propriétaire.
Le relogement ne s’obtient jamais spontanément. Un appel à l’assureur avec le numéro de contrat et le procès-verbal des pompiers suffit à ouvrir le dossier dès le premier jour, là où l’attente passive coûte plusieurs semaines d’hôtel non couvertes.
Combien de temps garde-t-on le droit de reconstruire ?
Dix ans. L’article L. 111-15 du code de l’urbanisme autorise la reconstruction à l’identique d’un bâtiment régulièrement édifié pendant dix ans à compter de sa destruction, malgré toute règle d’urbanisme contraire adoptée entre-temps. Seuls la carte communale, le plan local d’urbanisme ou un plan de prévention des risques peuvent écarter cette faculté.
Ce droit ne dispense d’aucune formalité. Un permis de construire ou une déclaration préalable reste exigé selon l’ampleur des travaux, et la mairie apprécie le caractère identique du projet à partir des plans d’origine. Une assurance dommages-ouvrage s’impose pratiquement, d’autant que les banques y conditionnent souvent le déblocage des fonds. Faire constater l’existant avant tout déblaiement conditionne la suite du dossier.
Le compte à rebours qui commence le jour du sinistre
Un incendie ouvre en réalité deux calendriers parallèles. Celui du chantier, qui se compte en mois. Et celui du droit, bien plus court : l’article L. 114-1 du code des assurances éteint toute action née du contrat au bout de deux ans, un délai que ni un courriel ni un appel téléphonique n’interrompt. Seules la lettre recommandée portant sur le règlement de l’indemnité, la désignation d’un expert et l’assignation produisent cet effet.
La Cour de cassation a précisé le 2 avril 2026 que la saisine du médiateur suspend ce délai, sur le fondement de l’article 2238 du code civil. La nuance compte : une expertise qui s’étire et une négociation qui s’enlise suffisent à consommer deux ans. Les délais désormais imposés aux assureurs encadrent leur côté du calendrier, mais rien ne surveille le vôtre. Dans un sinistre total, le dossier le mieux indemnisé n’est presque jamais le plus sinistré, c’est le mieux daté.