Montrer les sections Cacher les sections
- Une maison fissurée par la sécheresse est-elle couverte par l’assurance habitation ?
- De la mairie à l’assureur, les étapes de l’indemnisation
- Combien reste-t-il à la charge du propriétaire après une sécheresse ?
- Combien de temps a-t-on pour agir contre son assureur après un sinistre sécheresse ?
- Que faire si l’expert conclut que la sécheresse n’est pas en cause ?
- Que faire si la commune n’obtient pas l’arrêté de catastrophe naturelle ?
- Des fissures qui se jouent sur plusieurs saisons
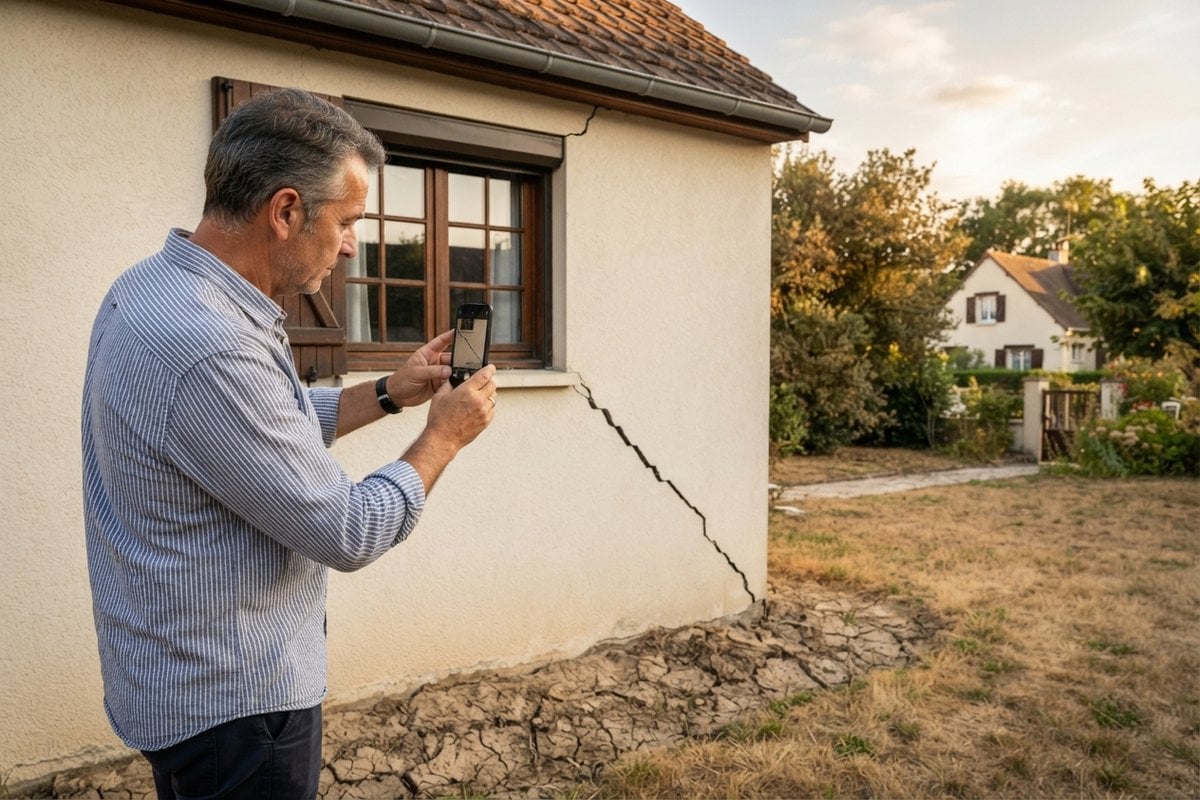
Une lézarde qui court au-dessus d’une porte, une fenêtre qui ne ferme plus, un carrelage qui se soulève : après chaque été sec, des milliers de propriétaires découvrent les mêmes symptômes. En cause, le retrait-gonflement des argiles, ce mouvement lent du sol qui se rétracte quand il s’assèche puis gonfle au retour des pluies, et qui fragilise peu à peu les fondations des maisons individuelles.
Le phénomène n’a rien de marginal. D’après le ministère de la Transition écologique, 12,1 millions de maisons individuelles sont exposées à un aléa moyen ou fort depuis la nouvelle carte applicable au 1er juillet 2026. L’indemnisation passe par un régime à part, celui des catastrophes naturelles, avec ses délais, sa franchise et ses pièges. Comment faire jouer votre assurance quand votre maison se fissure, et que faire si l’on vous oppose un refus ?
Une maison fissurée par la sécheresse est-elle couverte par l’assurance habitation ?
Oui, mais uniquement par la garantie catastrophe naturelle, incluse d’office dans chaque contrat multirisque habitation, et seulement après un arrêté interministériel publié au Journal officiel pour votre commune. Pour les sinistres survenus depuis le 1er janvier 2024, seuls les dommages qui compromettent la solidité du bâtiment ou empêchent son usage normal sont indemnisés.
Ce resserrement découle de l’ordonnance du 8 février 2023 et du décret n° 2024-82 du 5 février 2024. Une fissure purement esthétique sort donc du champ, et les annexes détachées de la structure principale sont exclues : remises, garages, terrasses, murs de clôture, serres ou piscines n’ouvrent pas droit à indemnisation, sauf s’ils font corps avec les fondations de la maison.
Sans arrêté, rien ne se déclenche, car la multirisque classique ne couvre pas les mouvements de terrain liés à la sécheresse. L’arrêté du 12 juin 2026 a par exemple reconnu l’état de catastrophe naturelle dans 183 communes réparties dans 42 départements, selon le cabinet Kohen Avocats. Dans tous les cas, la procédure démarre à la mairie, bien avant le premier contact avec l’assureur.
De la mairie à l’assureur, les étapes de l’indemnisation
Le parcours suit un ordre strict, et chaque étape ouvre un délai qui lui est propre. Voici comment il se déroule, du constat des premières fissures au versement des fonds :
- signaler les dommages en mairie, qui dispose de 24 mois après le début de l’épisode de sécheresse pour déposer sa demande de reconnaissance en préfecture ;
- surveiller la publication de l’arrêté interministériel au Journal officiel, consultable sur Légifrance et généralement relayé par la commune ;
- déclarer le sinistre à votre assureur au plus tard 30 jours après cette publication, par lettre recommandée avec photos datées et devis ;
- recevoir l’expert mandaté par l’assureur, qui chiffre les dommages et se prononce sur leur lien avec la sécheresse ;
- percevoir une provision sous 2 mois, puis l’indemnité complète sous 3 mois.
Ces deux derniers délais, rappelés par Service-Public, courent à partir de la date la plus tardive entre la remise de votre état estimatif des dommages et la publication de l’arrêté. Conserver la preuve de chaque envoi permet de dater ce point de départ, puis de mettre l’assureur en demeure s’il le dépasse. Une partie de la facture restera pourtant toujours à votre charge.
Combien reste-t-il à la charge du propriétaire après une sécheresse ?
Au minimum 1 520 € par sinistre pour une habitation, contre 380 € pour les autres catastrophes naturelles. Cette franchise légale est fixée par l’État, identique chez tous les assureurs, et aucune option du contrat ne permet de la racheter. L’indemnité perçue doit en outre servir à réparer effectivement la maison.
Depuis 2024, l’assuré doit justifier des travaux sous 24 mois par des factures, avec 12 mois supplémentaires lorsqu’un permis est nécessaire, faute de quoi l’assureur peut réclamer les sommes versées. Les propriétaires frappés à répétition profitent d’un assouplissement voté en 2026, la fin de la double franchise pour un même aléa, dont les modalités dépendent d’un décret d’application. Le montant n’est d’ailleurs pas le seul enjeu : le temps compte tout autant.
Combien de temps a-t-on pour agir contre son assureur après un sinistre sécheresse ?
Cinq ans, et non deux comme pour la plupart des litiges d’assurance. La loi du 28 décembre 2021 a allongé la prescription de l’article L. 114-1 du code des assurances pour les dommages dus à la sécheresse-réhydratation des sols. Le délai court en principe à partir de la publication de l’arrêté au Journal officiel.
Ce point de départ n’est pas figé. La deuxième chambre civile de la Cour de cassation a admis qu’il soit repoussé lorsque les fissures apparaissent après la publication de l’arrêté, situation fréquente avec des désordres qui évoluent lentement, sur plusieurs saisons.
Le point de départ de la prescription de l’action en indemnisation des conséquences dommageables d’un sinistre de catastrophe naturelle se situe à la date de publication de l’arrêté, mais peut être reporté au-delà si l’assuré n’a eu connaissance des dommages causés à son bien par ce sinistre qu’après cette publication.
Cour de cassation, deuxième chambre civile, arrêt du 11 juillet 2024, pourvoi n° 22-21.366
La prudence commande de ne pas compter sur cette souplesse. Des photos datées ou un constat dressé par un commissaire de justice établissent le moment où les dommages sont apparus, et ces preuves pèsent lourd le jour où l’assureur conteste l’origine même des fissures.
Que faire si l’expert conclut que la sécheresse n’est pas en cause ?
Contester l’expertise par écrit, avant d’accepter toute proposition. Depuis la loi du 26 mai 2026, l’assureur doit vous informer de votre droit à une contre-expertise, menée par un expert que vous choisissez et payez, sauf garantie protection juridique. Le rapport définitif doit aussi vous être transmis, ce qui permet d’en discuter point par point.
Le débat porte presque toujours sur la causalité : des fondations trop superficielles ou un arbre planté trop près suffisent à écarter la garantie. Un arrêté d’août 2026 impose que les experts en sinistres sécheresse soient qualifiés, et si le blocage persiste, la saisine gratuite du médiateur de l’Assurance puis une expertise judiciaire restent possibles. Le médiateur a reçu 30 620 saisines en 2023, preuve que ces désaccords n’ont rien d’exceptionnel. Encore faut-il que l’arrêté ait été obtenu.
Que faire si la commune n’obtient pas l’arrêté de catastrophe naturelle ?
Le refus de reconnaissance prive l’assuré de la garantie catastrophe naturelle, mais il se conteste devant le tribunal administratif dans un délai de deux mois après sa publication, par la commune comme par les sinistrés eux-mêmes. D’autres voies restent ouvertes contre le constructeur ou l’ancien vendeur de la maison.
Pour une construction de moins de dix ans, la garantie décennale de l’article 1792 du code civil couvre les dommages qui compromettent la solidité de l’ouvrage, même lorsqu’ils résultent d’un vice du sol, comme l’a rappelé la Cour de cassation le 25 septembre 2025. L’assurance dommages-ouvrage souscrite lors de la construction permet alors d’être préfinancé sans attendre l’issue d’un procès.
Pour une maison achetée récemment, l’action en garantie des vices cachés doit être engagée dans les deux ans suivant la découverte du vice, en vertu de l’article 1648 du code civil. Elle suppose de démontrer que les désordres existaient, au moins en germe, au moment de la vente, ce qui renvoie une fois de plus à la qualité des preuves réunies.
Des fissures qui se jouent sur plusieurs saisons
La sécheresse représente près de 54 % de la sinistralité cumulée du régime des catastrophes naturelles sur dix ans, selon France Assureurs, et chaque été sec ajoute des milliers de dossiers à instruire. Une maison qui se fissure cette année peut encore bouger l’an prochain, et le dossier ouvert en 2026 ne sera pas forcément le dernier.
Ce qui se joue, c’est la preuve. Un relevé régulier de l’ouverture des fissures, des jauges posées sur les murs, un courrier adressé à la mairie dès les premiers signes : ces traces font la différence le jour où un arrêté paraît, parfois plus d’un an après l’été concerné. Dans un régime qui ne couvre plus que les atteintes à la structure, la frontière entre fissure indemnisable et simple désordre esthétique se dessine dès les premiers constats.